「FP相談でよく聞かれるのが、「幼稚園の子にお小遣いをあげてもいいですか?」という質問です。3歳か4歳のお子さんを連れてきた保護者が、半分心配そうに「早すぎますよね……」と前置きしながら聞いてくる。でも、私はいつも「早すぎることはないですよ。ただ、お小遣いの前にやることがあります」と答えています。
金融経済教育推進機構(J-FLEC)の2025年調査によれば、家庭でお金の教育を受けた子どもは金融リテラシーの正答率が52.9%、受けていない子どもは38.1%で、14.8ポイントの差があります。小学校に上がってから始めても遅くはありませんが、就学前の体験がその土台になることは確かなデータが示しています。
CFPとして12年、FP相談1,500件を重ね、自身も3人の子ども(長男小5・長女小2・次女年中)を育てている私が、3歳から6歳の幼児期のお金教育を「いつから・どこから・どうやって」始めるかを年齢別に整理します。
なぜ幼児期がお金教育の入口として重要なのか
「お小遣いは小学校から」という考え方は、ある意味で正しい。計算ができないうちに月額を渡して管理させるのは難しいからです。でも「お金教育」はお小遣いを渡す前から始まっています。
3歳から6歳の幼児期は、物事の「価値」と「交換」の概念が芽生える時期です。親がレジでお金を払う様子を見て「これで物が買えるんだ」と気づく。スーパーで「あっちは98円、こっちは150円」と値段を読もうとする。こうした体験の積み重ねが、小学校以降のお小遣い制度の基盤になります。
J-FLECの報告では、「金融教育を受けた経験がある人は、計画的に貯蓄する・衝動買いを抑える割合が高い」ことが示されています。この傾向は家庭での幼児期体験と強く相関しており、就学前の関わりを丁寧にしておくことで、子どもの金融行動が長期的に変わってきます。
年齢別:幼児のお金理解はこう育つ
3歳:「お金がある」という認識の芽生え
3歳では、硬貨を「丸くて光るもの」として認識する段階です。価値の概念はまだ薄い。でも「これはとても大事なものだよ」「お店でないとダメなものだよ」という基本的な感覚を育てることはできます。
この時期のゴールは「お金は大切なもので、勝手に触らない」という一点だけ。財布から硬貨を取り出して遊ぼうとするのは3歳の自然な行動ですが、「これはパパとママのお仕事のお金だから触ってはいけないよ」と根気よく伝えることが、最初の金銭教育です。
この時期にできること:
- 買い物に連れて行き、レジでのやりとりを見せる
- 「これは100円のお菓子、あれは200円」と声に出して値段を言う
- おもちゃのコインでお店屋さんごっこをする
4歳:「お金で物と交換できる」発見
4歳になると、「お金を渡すと物がもらえる」という交換の概念が生まれ始めます。自動販売機にコインを入れてジュースが出てくる体験が、「あ、こういう仕組みなんだ」という理解につながります。
うちの次女(現在年中・4歳)が初めて「お金」に強い関心を持ったのは、私が小銭を財布に入れている場面を見たときでした。「これ何?」「お金だよ。これでジュースが買えるんだ」と答えると、次に外出したとき「あの自販機で使っていい?」と目を輝かせて確認してきた。──このように「使ってみたい」という意欲が生まれてきたら、体験させる絶好のタイミングです。
この時期にできること:
- 自動販売機でコインを入れる体験をさせる(親が横にいる状態で)
- 「100円玉1枚でガムが1つ買える」という等価の体験
- おままごとに値段シールを取り入れ、「お買い物ごっこ」を進化させる
5歳:「足りない・余る」の計算ができ始める
5歳では足し算・引き算の基礎が育ち、「100円持っていて60円のものを買ったら40円余る」という感覚が生まれます。この時期から、少額のお金を実際に渡して「自分で選ぶ」体験ができるようになってきます。
ただし、5歳のお小遣いは「管理」より「体験」が目的。月額を渡して記録させるより、「今日のお買い物で50円だけ使っていいよ」というシーン型の渡し方が向いています。選択と結果(使い切ったら終わり)を体験させることが大切です。
この時期にできること:
- 週に1回・1品限定で「自分のお金で選ぶ」体験(上限100〜200円)
- 「欲しいものが2つあるときどうする?」を一緒に考える
- 使ったら「何に使ったか」を口で言う習慣をつける
6歳(年長):「計画して貯める」の萌芽
就学前の6歳になると、「来週のために取っておく」「誕生日まで我慢する」という短期的な先送りができる子が増えてきます。これが金融教育で言う「衝動買いの抑制力」の原型です。
博報堂教育財団の調査では、定期的なお小遣いを始める最多の時期は小学1年生(30.5%)です。年長〜小学1年生がお小遣い開始の自然なタイミングと言えますが、年長の段階で「お金のルール3つ」を家庭で体験しておくと、入学後がスムーズです。
この時期にできること:
- 小さな貯金箱に50〜100円ずつ貯める体験
- 「あれが欲しければ何週間かかるか」を一緒に計算する
- 簡単な「お小遣い帳」(3行:いつ・なにに・のこり)の準備
FP相談でよく聞かれる「最初はいくら渡すか」
「いつから始めるか」と同じくらいよく聞かれるのが「最初はいくら渡すか」という質問です。結論から言うと、幼児期の最初のお小遣いは金額より渡し方が重要です。
年長・5歳向けの入口設計:「週50円から」
年長さんには、月額ではなく週額で渡す方式が向いています。理由は、幼児の時間感覚では「1ヶ月後」はほぼ未来永劫のこと。でも「来週のお菓子代」は体感として理解できます。
- 金額目安:週50〜100円(月200〜400円)
- 渡すタイミング:日曜の朝など決まった曜日
- 管理:小さな巾着や缶に入れる(財布はまだ難しい子も多い)
大事なのは「この50円は自分のお金だから好きに使っていい」という体験をさせること。ただし、使い切ったら補充しないというルールを最初から守ることが前提です。「泣いても今日はあげない」というルールを親が守り続けることが、子どもの金銭感覚を育てます。
小学入学前に伝える「3つのルール」
幼稚園・保育園でのお金教育はシンプルに。複雑なルールは必要ありません。小学校入学前に家庭で共有したい3つのルールだけ体験させれば十分です。
- お金は大切なもの(他の人の財布から勝手に取らない)
- 使い切ったら補充しない(次の週まで待つ)
- 使ったら「何に使ったか」を言葉で言う(記録より先に言語化)
お小遣い帳の記録は小学校からで十分。幼児期は「使ったことを言葉で報告する習慣」をつけることが、後の記録習慣の土台になります。
うちの次女と「お金の番人」体験
うちの長女のとき実際にやって効果があったのが、スーパーのレジで「お金を渡す係」を任せることでした。長女が3歳のとき、「これを渡してきて」と10円玉を握らせてレジに立たせたのですが、ぎゅっと握りしめて「大事に持っているよ!」と言い続けていた姿が今でも記憶に残っています。
今の次女(年中)には、週末の食料品買い物で「今日の野菜を選ぶ係」と合わせて「100円以内で選ぶ係」を一緒にやってもらっています。値段のシールを見て「これ98円、こっち120円だから、こっちね」と言えるようになったのは4歳の後半から。親が教え込んだのではなく、毎週の買い物体験の中で自然に育っていきました。
お金の教育は「渡す」より「体験する」が先。体験した上で渡すと、使い方が自然と変わってきます。
やってはいけない3つの失敗パターン
失敗パターン1:「良い行動」をお金で買う
「お片付けしたら10円」「野菜を食べたら20円」という報酬制は、幼児期には特にリスクがあります。心理学のアンダーマイニング効果(外部報酬が内発的動機を下げる現象)が働き、お金がなければ動かない子になりやすいのです。日常のお手伝いや生活習慣はお金と切り離すこと。これは幼児期でも小学生でも変わらない原則です。
失敗パターン2:お金の話をタブーにする
「うちの親はお金の話を一切しなかった」という相談者は多くいます。でも子どもは親が毎日お金を使う場面を目撃しています。「どうしてお金があるの?」という質問は年齢を問わず生まれる自然な疑問です。「お仕事をして、そのお礼としてお給料をもらって、それでご飯を買っているんだよ」という説明は3歳でも理解できます。
失敗パターン3:「欲しがるから渡す」の繰り返し
スーパーでお菓子を泣いて要求する子に「今日だけ」と買う。これを続けると、泣けば買ってもらえるという学習が定着します。「今日は買わないけど、誕生日プレゼントのリストに入れておこう」という言葉を3歳から繰り返すことで、「今は我慢して後で手に入れる」という経験が積み重なっていきます。
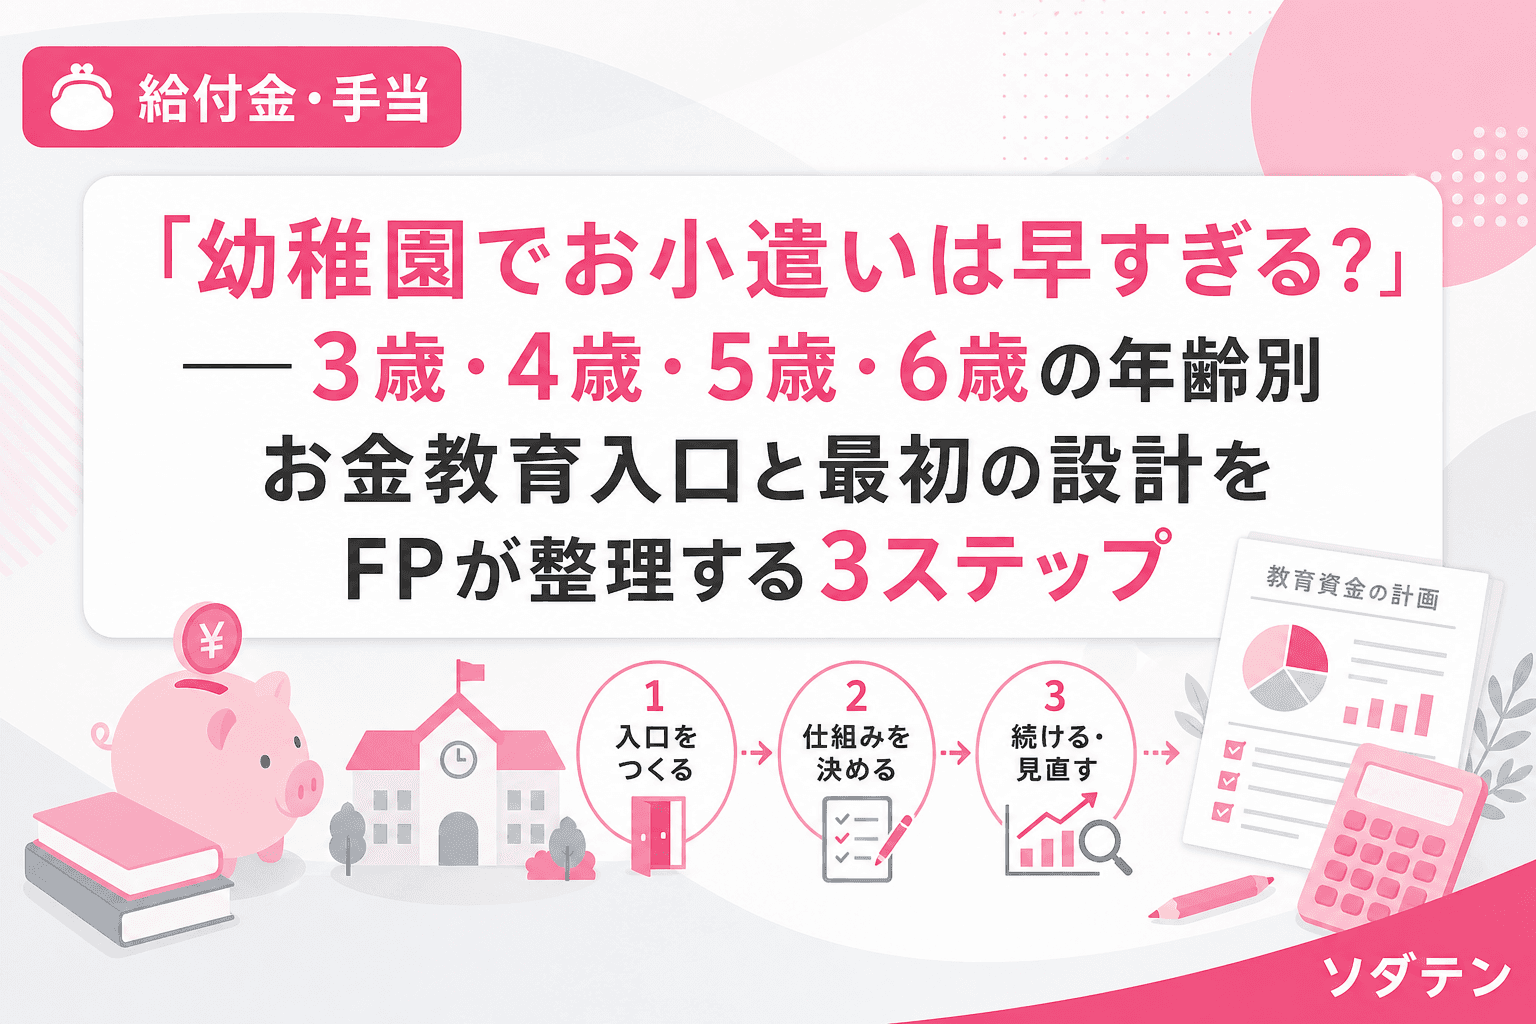
FP流3ステップ:幼児のお金教育の始め方
Step 1(3〜4歳):「お金を見せる・触れさせる・交換体験をさせる」
レジでの支払いを見せる、自動販売機でコインを入れさせる、おもちゃのお金でお店屋さんごっこをする。この段階は「お金は物と交換できる道具」という感覚を育てることが目標で、金額や計算の理解は必要ありません。毎週の買い物や外出で、親が意識して「見せる・体験させる」を繰り返すことが全てです。
Step 2(5〜6歳):「少額を自分で決める・使う・残す」体験
週50〜100円を渡して「好きなものを1つ選んでいいよ」という体験を始めます。選んで使って、余ったら残す。この3つの体験が揃って初めてお金教育になります。記録は不要ですが、使ったことを「ガムを買った、50円使って10円余った」と口で言う習慣だけつけておきます。
Step 3(年長・小1準備):「ルール3つを決めて入学に備える」
小学校入学の半年前(年長の秋ごろ)に、家庭でのお小遣いルールを3つ決めます。①いつもらうか(毎週日曜など決まった曜日)②いくら(週額か月額か)③足りなくなったらどうするか(補充しない)。これをシンプルに子どもに伝えて練習しておくことで、小学校からのお小遣い制度がスムーズにスタートできます。
よくある質問(FAQ)
Q1. 3歳の子に硬貨を渡して飲み込まないか心配です
A. 誤飲のリスクは3歳未満でより高く、3歳以降は状況判断力が育ってきます。ただし個人差があります。最初は「触れさせる・見せる」だけで十分で、実際に持たせる場面は大人が隣にいるときに限定してください。おもちゃのプラスチックコインなら誤飲リスクも低く、「お金の形・交換する仕組み」を学ぶ入口として有効です。
Q2. 保育園から園内でのお金持ち込みを禁止されています
A. 保育園・幼稚園の方針として、登園時に現金を持ってこないよう指導する施設は多くあります。お金教育は登園時ではなく、週末の買い物や家庭内で完結させましょう。家庭内でのおもちゃコインを使ったごっこ遊びや、週末の買い物体験が幼児期の金銭教育の主な舞台です。
Q3. きょうだいで年齢が違うと金額差をどう説明しますか?
A. 「お兄ちゃんは文房具も外出費も自分で払う。あなたはまだお菓子1個だけ自分で選ぶ練習中」という管理している費目の違いで説明するのが最も納得されやすいです。金額より「何のために使うお金か」を年齢別に見える化することで、きょうだい間の「ずるい!」が生まれにくくなります。
Q4. お金の話を子どもにするのが恥ずかしい・怖いです
A. FP相談でよく聞かれるのが、「自分の親がお金の話をしなかったので、どう話せばいいか分からない」という相談です。難しいことを話す必要はありません。「お仕事をしてもらったお給料でご飯を買っている」という一文を日常の買い物の中で自然に言うだけで十分です。まず一緒に買い物して値段を読む体験から始めてみてください。
Q5. 小学校入学までにどこまで教えておけばいいですか?
A. 就学前のゴールは「お金で物と交換できる・大切なものである」という2点だけで十分です。計算や管理は小学校から。硬貨の種類が分かって「より安い・より高い」の感覚があれば、小1からのお小遣い制度は開始できます。「入学前に完璧に教えなければ」と焦る必要はありません。
まとめ
幼児期のお金教育は「お小遣いを渡す」より先に「お金を体験する環境を作る」ことから始まります。
- 3〜4歳:触れる・見る(交換の概念の芽生え)
- 5歳:少額で「自分で選ぶ」体験(週50〜100円)
- 6歳(年長):ルール3つを決めて小学校のお小遣いに備える
J-FLECの調査が示すように、家庭でのお金教育は子どもの金融リテラシーに長期的な影響を与えます。結論から言うと家計の見直しが先——という感覚と同じで、お小遣いの「金額」より先に「体験の環境」を整えることが、幼児期のお金教育の核心です。
小学校に上がってから「どうやってお金の使い方を教えよう」と焦るより、今この瞬間のスーパーのレジ、自動販売機、おままごとの中に、すでに教える機会は転がっています。
参考文献
- 金融経済教育推進機構(J-FLEC)「金融リテラシー調査(2025年)のポイント」(2026年3月27日)
- 第一生命経済研究所「幼児期における金融経済教育の現状と課題」(2026年)
- 博報堂教育財団こども研究所「こども定点調査2025」
- 金融広報中央委員会「子どものくらしとお金に関する調査」(第4回)