教育資金「夫婦で教育費の方針が合わない」はFP相談の定番──公立vs私立・投資vs貯金を"感情論"にしない教育費の夫婦会議3ステップFP相談1500件で定番の「夫婦で教育費の方針が合わない」問題。公立vs私立・投資vs貯金・今の生活vs将来の備えの3大対立パターンと、感情論にならない「教育費の夫婦会議」の進め方3ステップを整理。2026.07.077分笠原 ゆみ
教育資金児童手当を「とりあえず貯金」のまま18年放置すると最大156万円の差──2027年こどもNISA開始前にFPが試算した年利別シミュレーションと準備3ステップ児童手当18年間の総額約234万円を普通預金に置くだけと、こどもNISAで運用した場合の差額を年利3%・5%で試算。2027年の制度開始前に始める準備3ステップをCFP・3児の母が整理します。2026.07.058分笠原 ゆみ
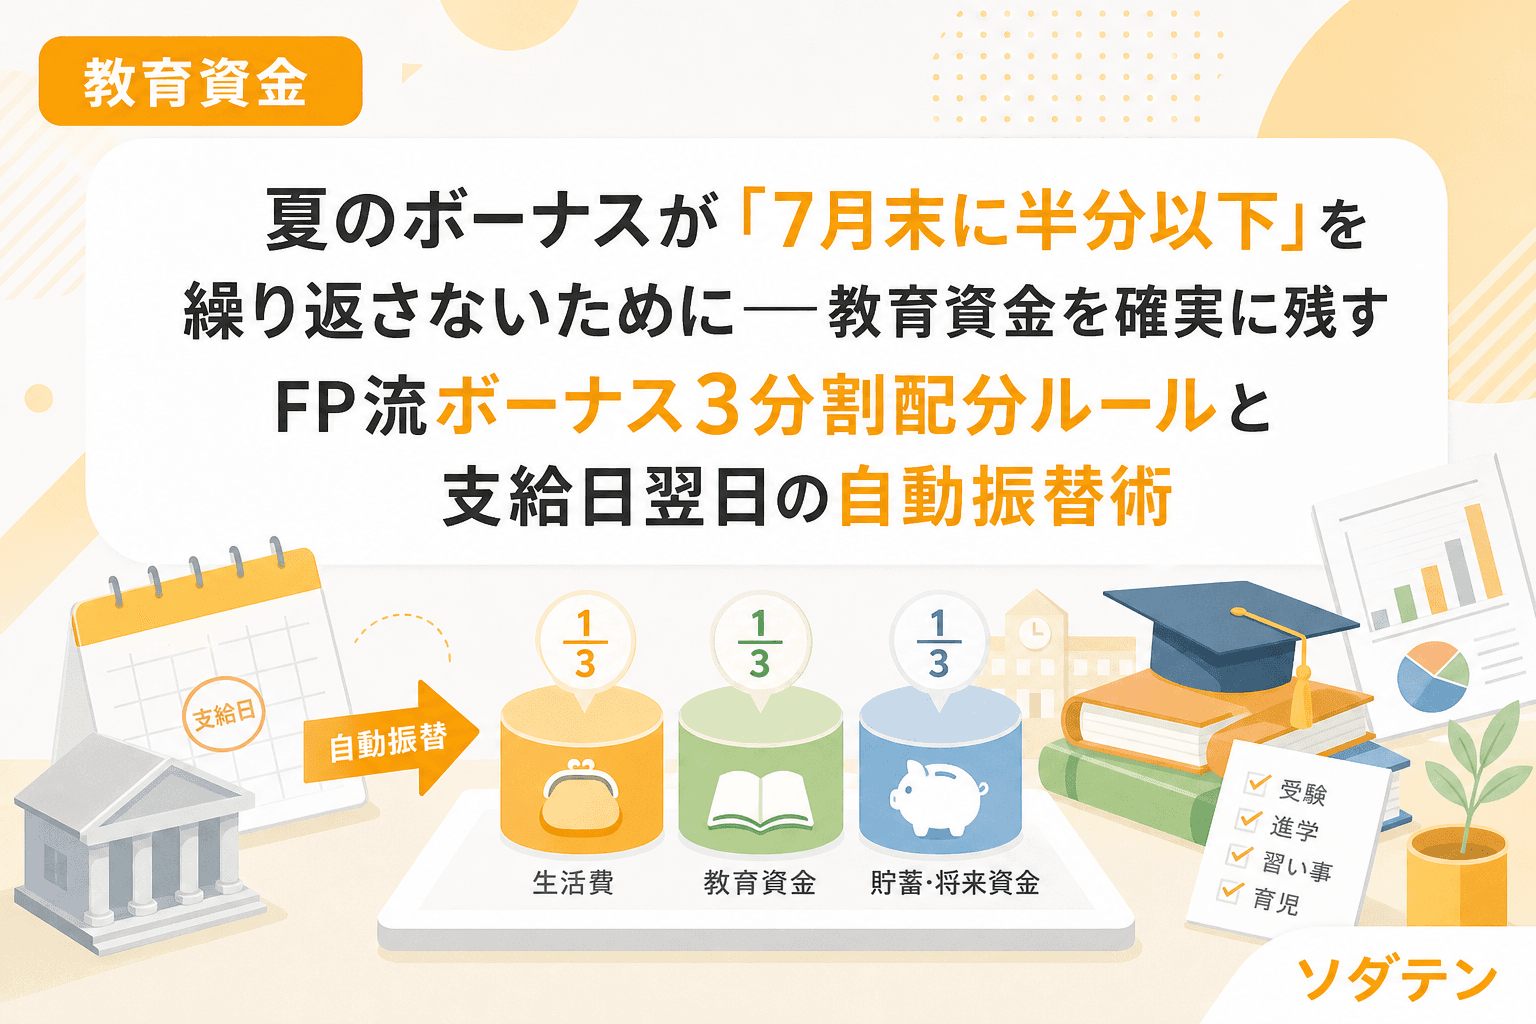
教育資金夏のボーナスが「7月末に半分以下」を繰り返さないために──教育資金を確実に残すFP流ボーナス3分割配分ルールと支給日翌日の自動振替術夏のボーナスが7月末には半分以下になっていた──FP相談でも繰り返される「ボーナス溶け」を防ぐ教育資金確保術。手取りボーナスを教育費・特別費・ご褒美の3つの箱に振り分け、支給日翌日の自動振替で仕組み化する方法を年収帯別の配分目安とともにCFP笠原ゆみが解説します。2026.07.048分笠原 ゆみ
教育資金公立中学入学で教育費が年19万円跳ね上がる「小中の崖」──入学準備費・部活費・塾代の3大出費と小6夏から始める段階的積立3ステップをFPが整理公立小学校から公立中学校に上がると、年間教育費が約19万円増加する「小中の崖」。入学準備費10〜15万円、部活費年6〜10万円、塾代中1年16万→中3年39万円の3大出費の全体像と、小6の夏から始める段階的積立3ステップをFP歴12年・3児の母が実体験をもとに解説します。2026.07.028分笠原 ゆみ
教育資金「中学受験を始めたら大学用の積立が止まった」──小4から3年間で200〜300万円の塾代と教育資金の積立を両立するFP流マップ修正3ステップ中学受験の塾代は小4で年50〜70万円、小6では年100〜150万円に膨らみ、3年間で200〜300万円に。FP相談で「塾代を払い始めたら大学用の積立が止まった」家庭が増えている。教育資金マップの修正法を3ステップで整理。2026.06.308分笠原 ゆみ
教育資金新NISAに全力投球して「来年の入学金の現金が足りない」家庭が増えている──教育資金の貯める順番を間違えないための優先順位3ステップをFPが整理SNSの「最速入金」ブームに乗って新NISAに全力投球した結果、入学金や受験費用に充てる現金が不足するケースがFP相談で急増。生活防衛資金→5年以内の教育費を元本保証で確保→余裕資金で新NISAという3ステップの優先順位フレームワークと、夫婦でNISA口座の目的を分担する方法をFPが整理します。2026.06.288分笠原 ゆみ
教育資金教育費を「貯める」だけで安心していませんか?──新NISA・こどもNISA・学資保険・預貯金の引き出し順序と"入学3年前"から始める出口設計をFPが整理新NISAやこどもNISA、学資保険、預貯金──教育資金の「器」が増えた今、貯めるだけでなく「いつ・どの順番で引き出すか」の出口設計が重要です。FP相談1,500件で見えた3つの失敗パターンと、入学3年前から始める段階的な現金化ステップを整理しました。2026.06.277分笠原 ゆみ
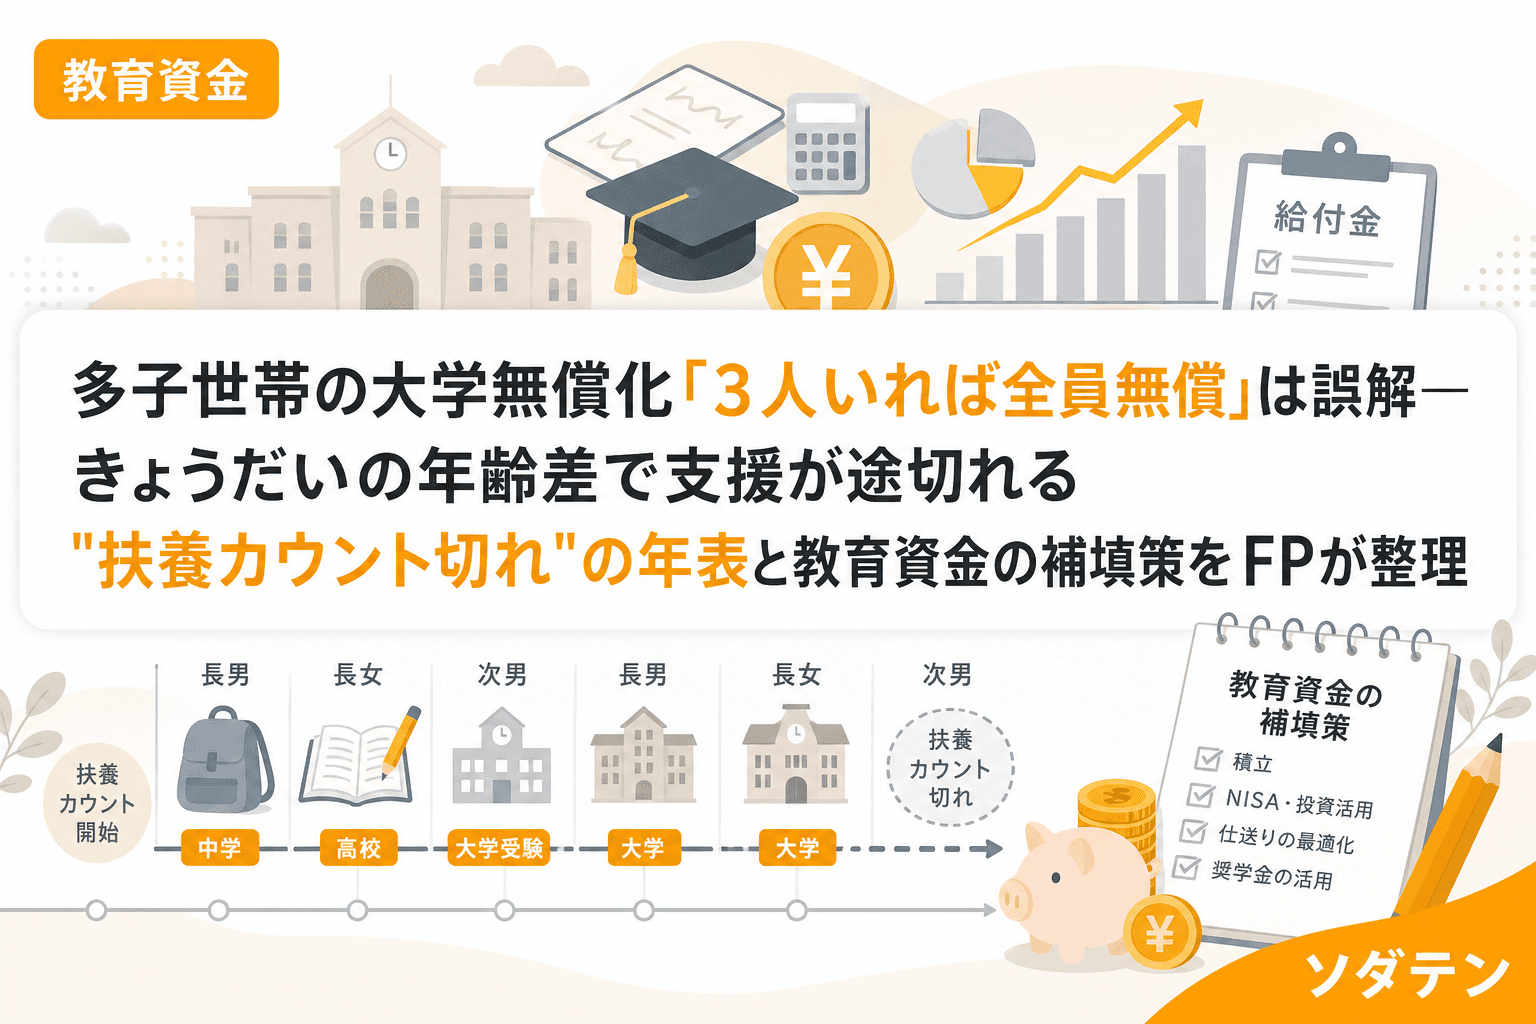
教育資金多子世帯の大学無償化「3人いれば全員無償」は誤解──きょうだいの年齢差で支援が途切れる"扶養カウント切れ"の年表と教育資金の補填策をFPが整理2025年度開始の多子世帯大学無償化、「3人いれば全員無料」と思っていませんか?第1子が就職して扶養を外れると支援が途切れる"扶養カウント切れ"の仕組みを年齢差別に年表で可視化し、途切れる期間の教育資金を埋める3つの戦略をCFP・3児の母が整理します。2026.06.258分笠原 ゆみ
教育資金「就学援助制度を知らない」だけで年間30〜50万円を取りこぼす──申請しない家庭に共通する3つの思い込みと5分でできる対象確認ステップをFPが整理小中学生の約7人に1人が利用する就学援助制度。年収500万円台でも対象になるケースがあるのに、「共働きだから対象外」「周りに知られたくない」「金額が小さい」という3つの思い込みで申請していない家庭が多数。FP相談の現場経験をもとに、5分でできる対象確認ステップと見落としがちな3つの落とし穴を整理します。2026.06.238分笠原 ゆみ
教育資金「独身時代の保険、そのまま払い続けていませんか?」──子育て世帯が見直すべき5つの重複パターンと浮いた年12万円を教育資金に回す仕組み独身時代に加入した生命保険を放置している子育て世帯は多い。公的保障(遺族年金・高額療養費・団信)と重複する5パターンを整理し、見直しで浮いた月1万円を教育資金に自動積立する仕組みをCFPが実体験をもとに解説。2026.06.218分笠原 ゆみ
教育資金「奨学金と教育ローンどっちを借りる?」と聞かれたら──金利差1%に縮まった2026年の正しい使い分けとFP流"併用戦略"3ステップJASSO第二種奨学金の利率固定方式が2.4%超、国の教育ローンが3.55%と金利差が約1%に縮小。従来の「まず奨学金」が通用しなくなった今、FP相談1500件の実績から債務者・受取方法・金利・在学中利息の4軸で比較し、入学金は教育ローン→奨学金開始後に繰上返済する併用戦略を解説します。2026.06.188分笠原 ゆみ
教育資金「教育費は小学校のうちに貯めろ」は本当か?──"積立の黄金期"6年間で差がつく3つの理由と年収帯別ロードマップをFPが試算FP相談1,500件の実績から、教育費の積立を3年以上継続できている家庭に共通するのは「小学校6年間」を最大限活用した仕組みでした。中学入学で年間教育費が19万円増える「小中の崖」の前に、なぜこの6年間が積立の黄金期になるのか。年収帯別の月額ロードマップとともにFPが整理します。2026.06.167分笠原 ゆみ