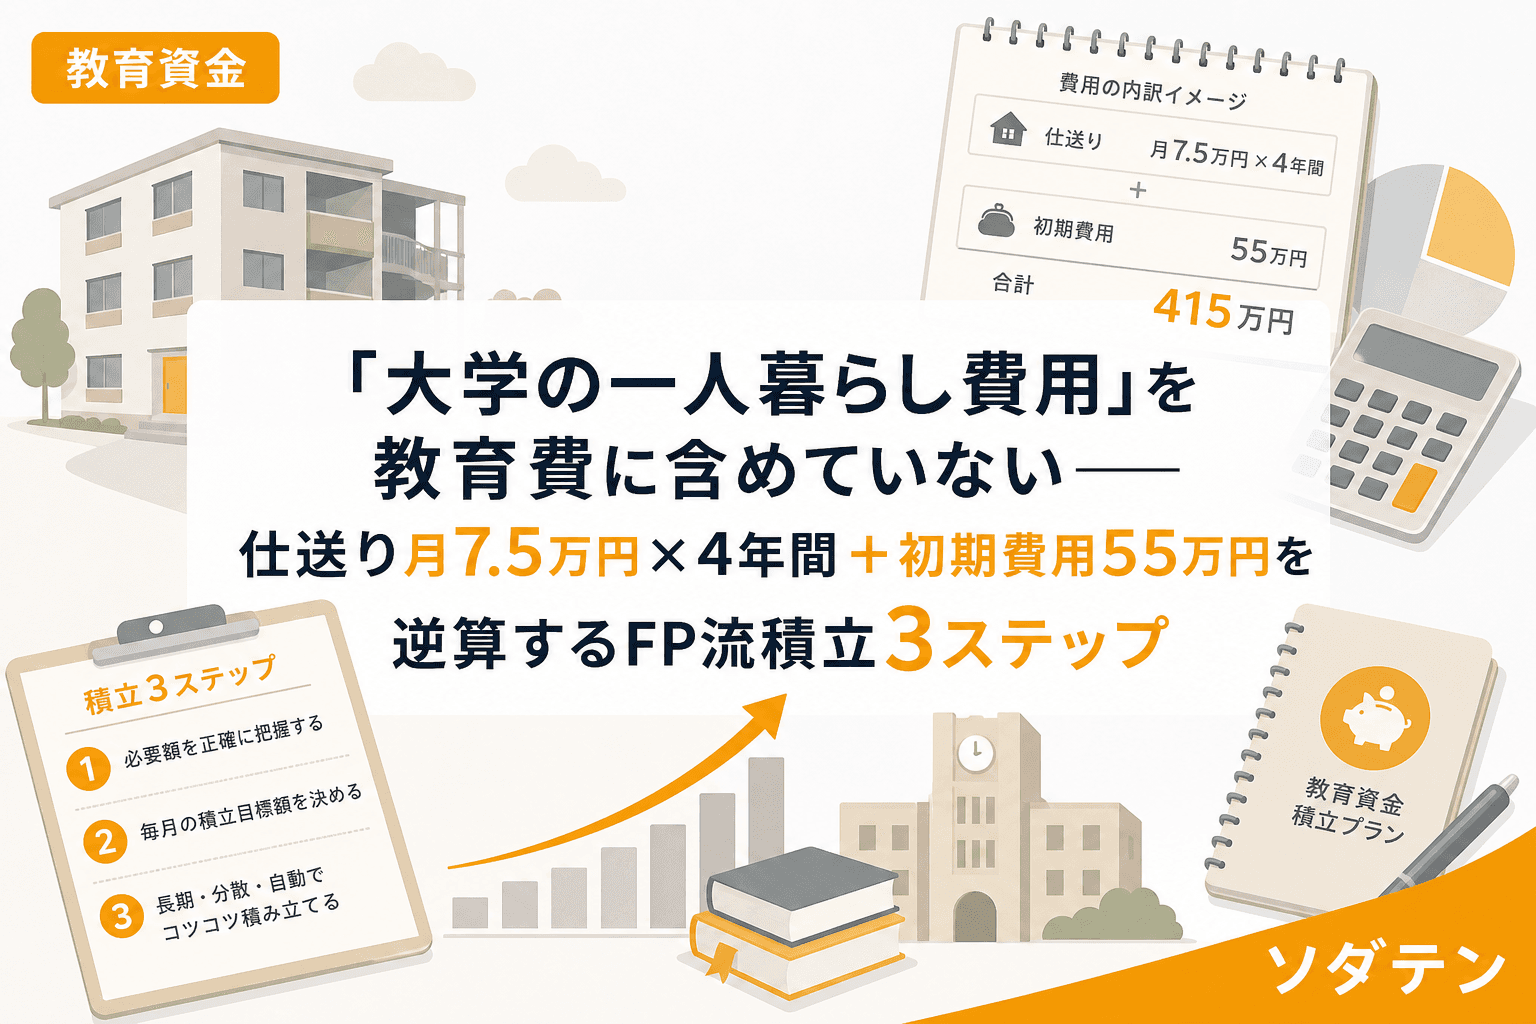
教育資金「大学の一人暮らし費用」を教育費に含めていない──仕送り月7.5万円×4年間+初期費用55万円を逆算するFP流積立3ステップ授業料・受験費用を丁寧に積み立てても、仕送りと一人暮らし初期費用を含めなければ教育資金は完成しない。全国大学生協連データと実際のFP相談から、仕送りを含めた教育費設計の落とし穴と積立3ステップを解説。2026.08.1212分笠原 ゆみ
教育資金「こどもNISA待ち」で教育資金が止まっている──2027年1月まであと5カ月、学資保険か親の新NISAか今すぐ動くべき理由をCFPが3パターンで整理「こどもNISAが始まってから動こう」と待機中の家庭が急増している。2027年1月開始確定の今、返戻率127〜129%台の学資保険・親の新NISA・こどもNISAの3択を月2万円で比較。CFP笠原ゆみが「今すぐ動くべき理由」と家庭タイプ別の3パターンを整理した。2026.08.1012分笠原 ゆみ
教育資金子ども1人・2人・3人で教育費はいくら変わる?幼稚園〜大学まで4コース試算と月々の積立目安をFPが整理「教育費2,000万円」は全私立ルートの場合の数字です。公立中心なら幼稚園から大学まで800万〜1,100万円が実態。子ども1人・2人・3人別に4コースで総額を試算し、月々の積立目安と児童手当・こどもNISAの活用法をFPが整理しました。2026.08.088分笠原 ゆみ
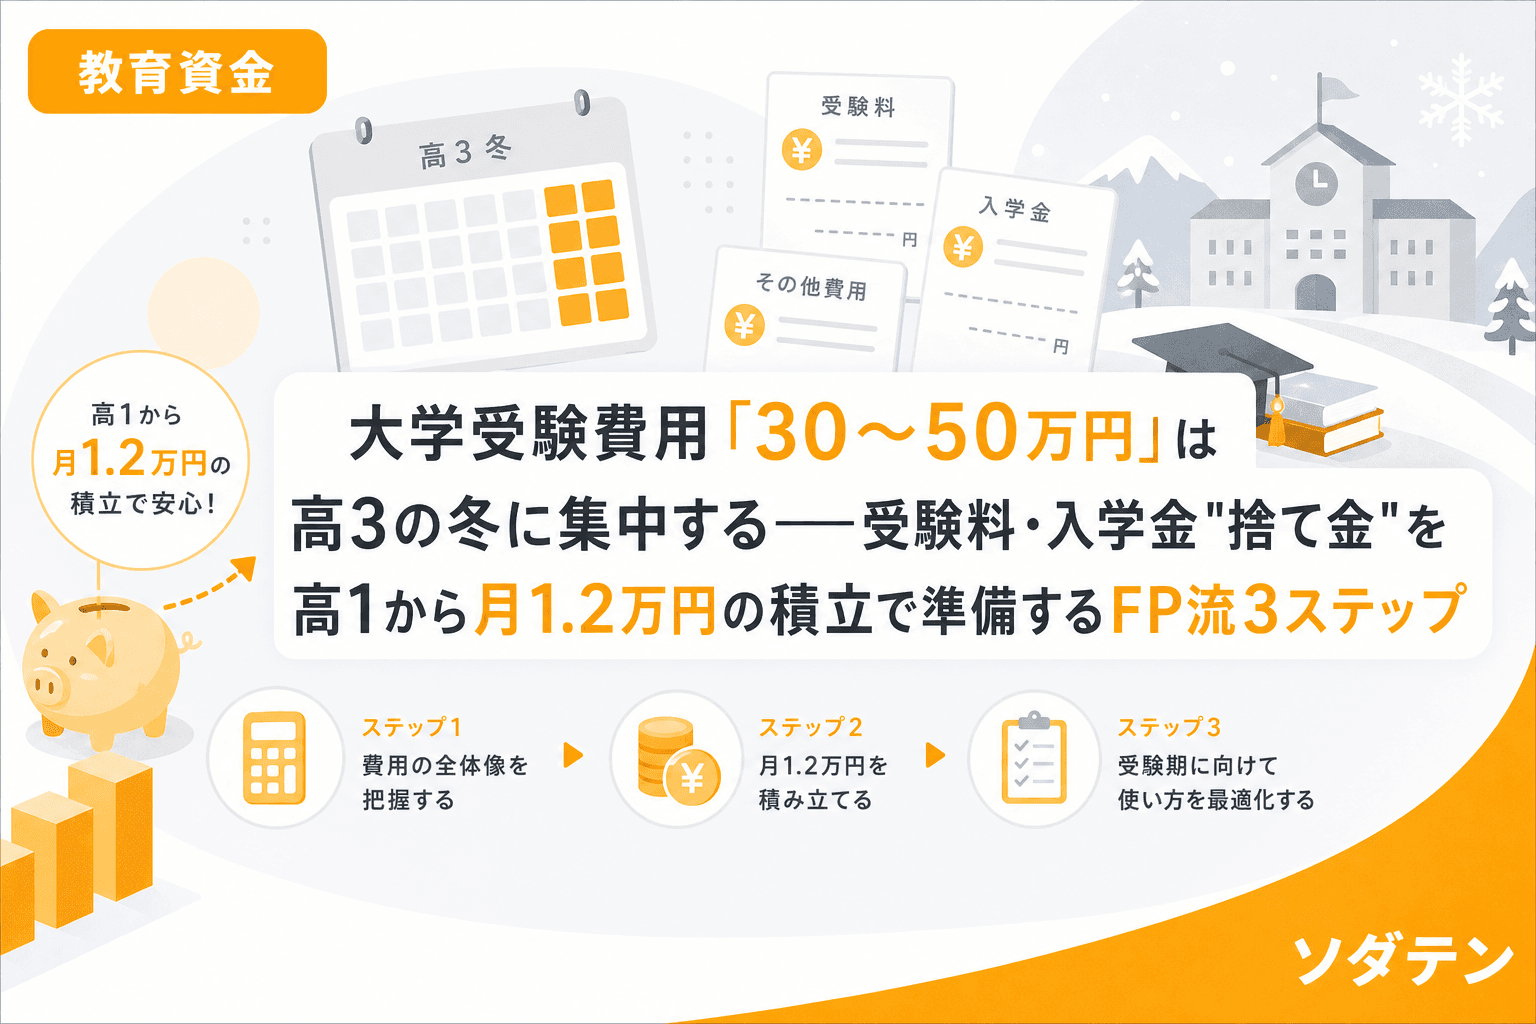
教育資金大学受験費用「30〜50万円」は高3の冬に集中する──受験料・入学金"捨て金"を高1から月1.2万円の積立で準備するFP流3ステップいいかい、大学受験費用は受験料だけでなく、「捨て金」になる入学金が大きいんだよ。慌てないように、高1から月1.2万円で備える仕組みをあたしと一緒に整理してみようか。2026.08.0410分笠原 ゆみ
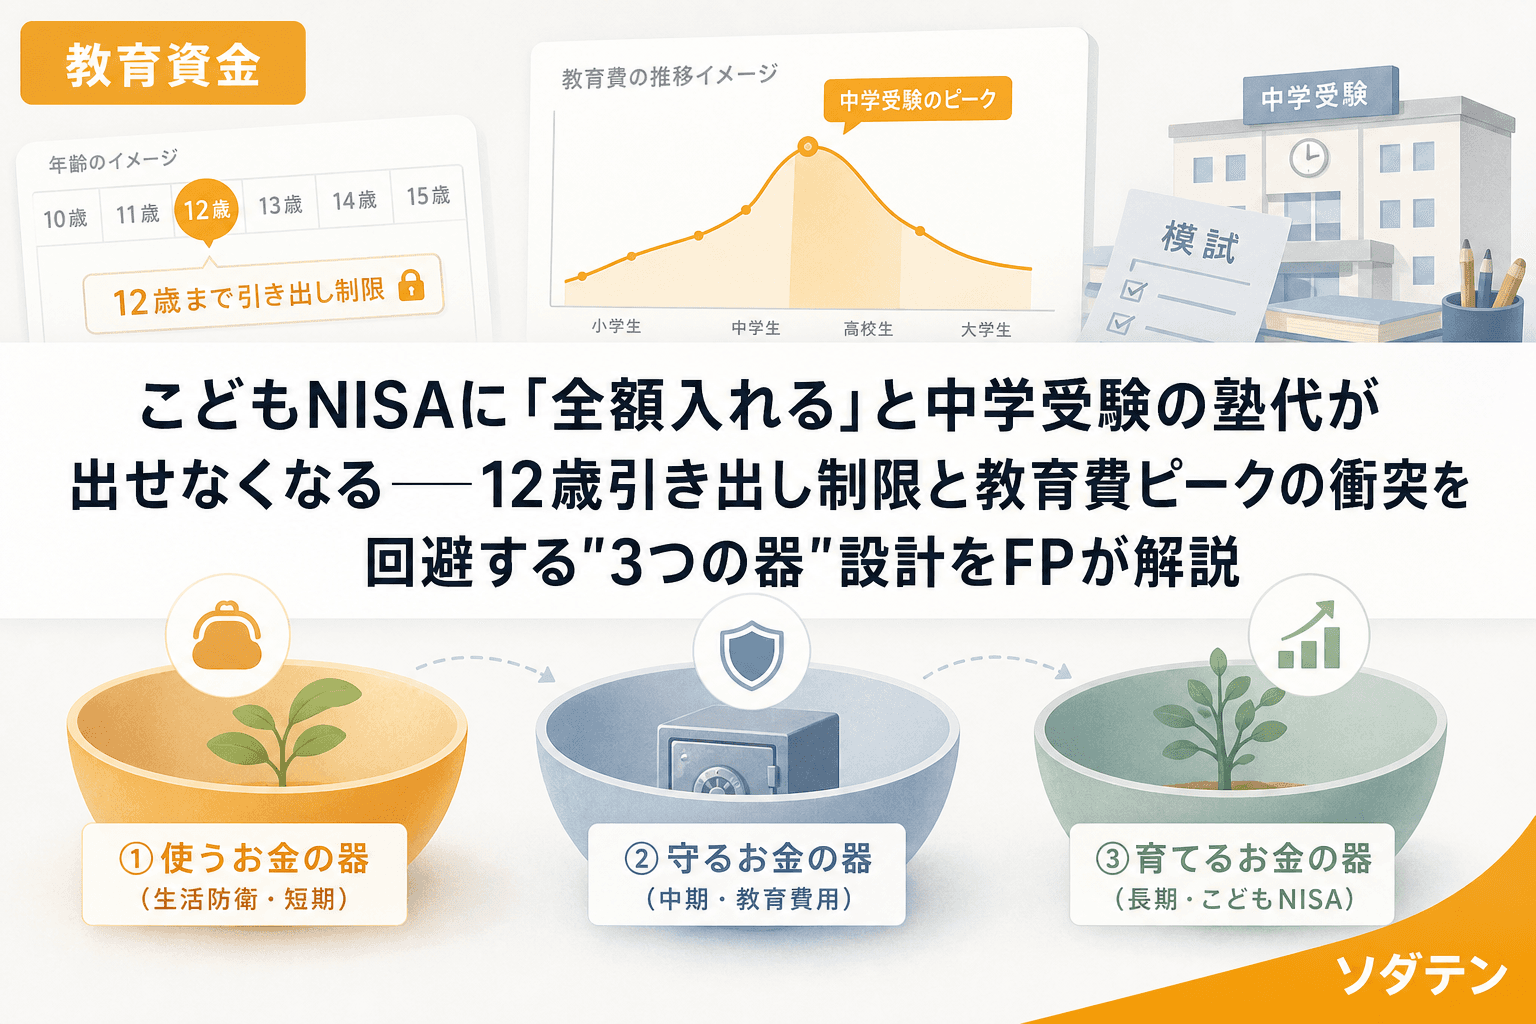
教育資金こどもNISAに「全額入れる」と中学受験の塾代が出せなくなる──12歳引き出し制限と教育費ピークの衝突を回避する"3つの器"設計をFPが解説2027年開始のこどもNISAは12歳未満で原則引き出し不可。中学受験の塾代ピーク(小4〜小6)とタイミングがぶつかる構造を3児のCFPが解説し、預貯金・こどもNISA・親の新NISAの3つの器に分けて管理する設計術を紹介します。2026.07.218分笠原 ゆみ
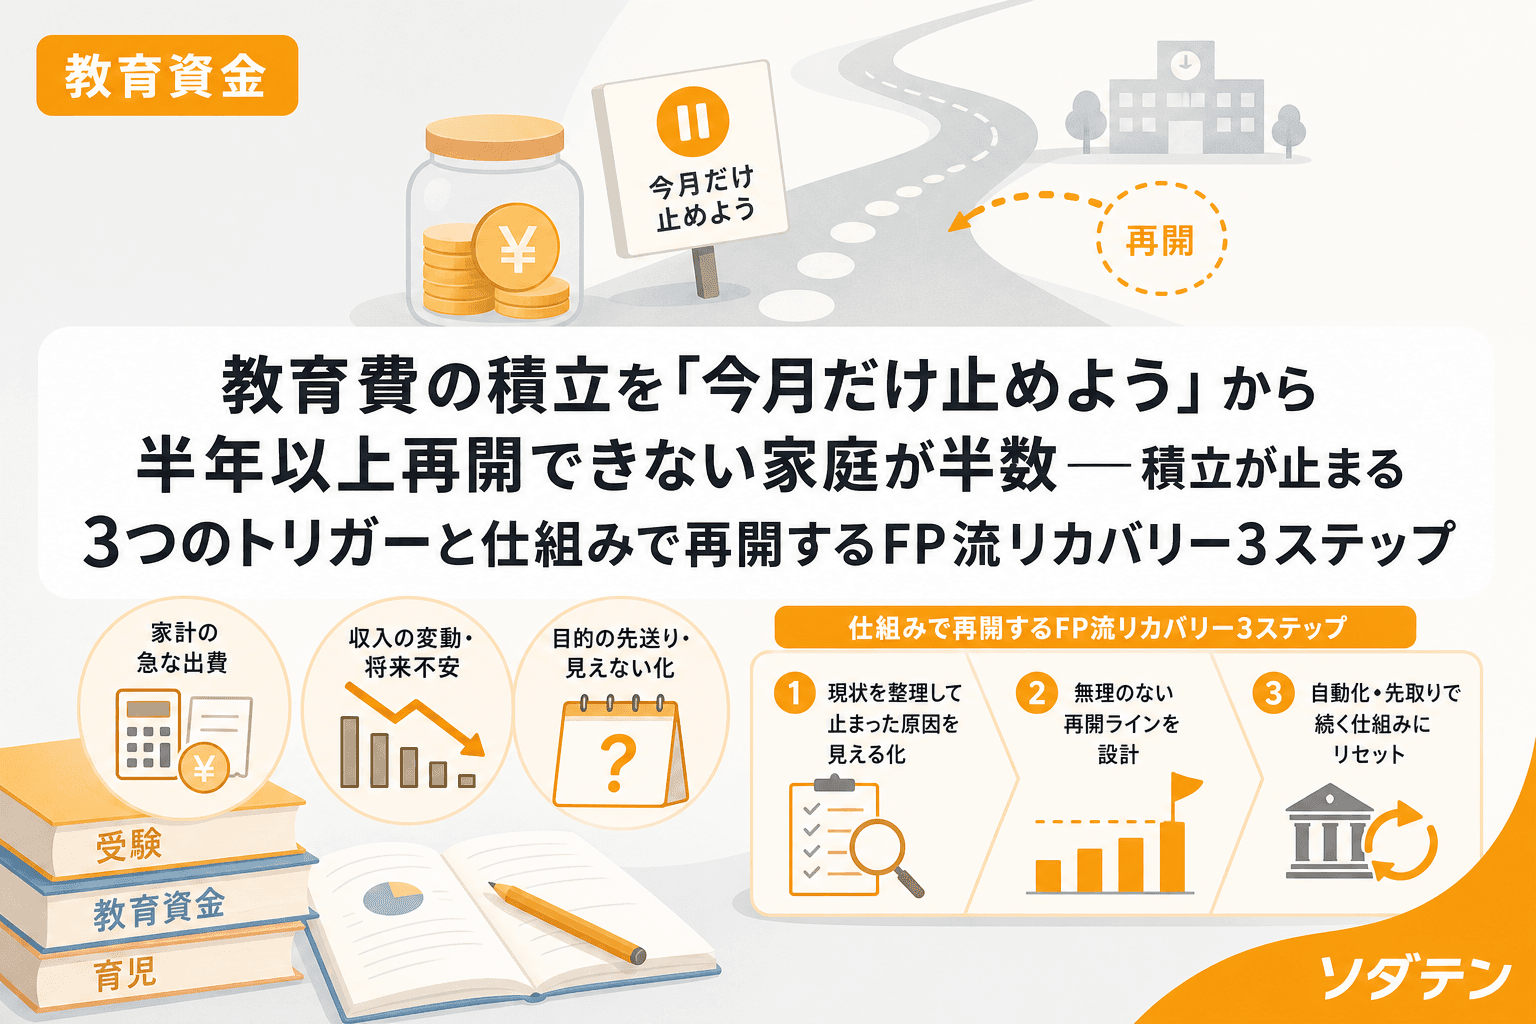
教育資金教育費の積立を「今月だけ止めよう」から半年以上再開できない家庭が半数──積立が止まる3つのトリガーと仕組みで再開するFP流リカバリー3ステップFP相談1,500件で見えた「教育費の積立を一時停止して再開できない」構造的問題。積立が止まる3大トリガー(季節講習・ボーナス流出・ライフイベント集中)と、自動振替の再設定・金額ダウンサイズ・棚卸しデー復活で仕組みとして再開する3ステップを解説。2026.07.198分笠原 ゆみ
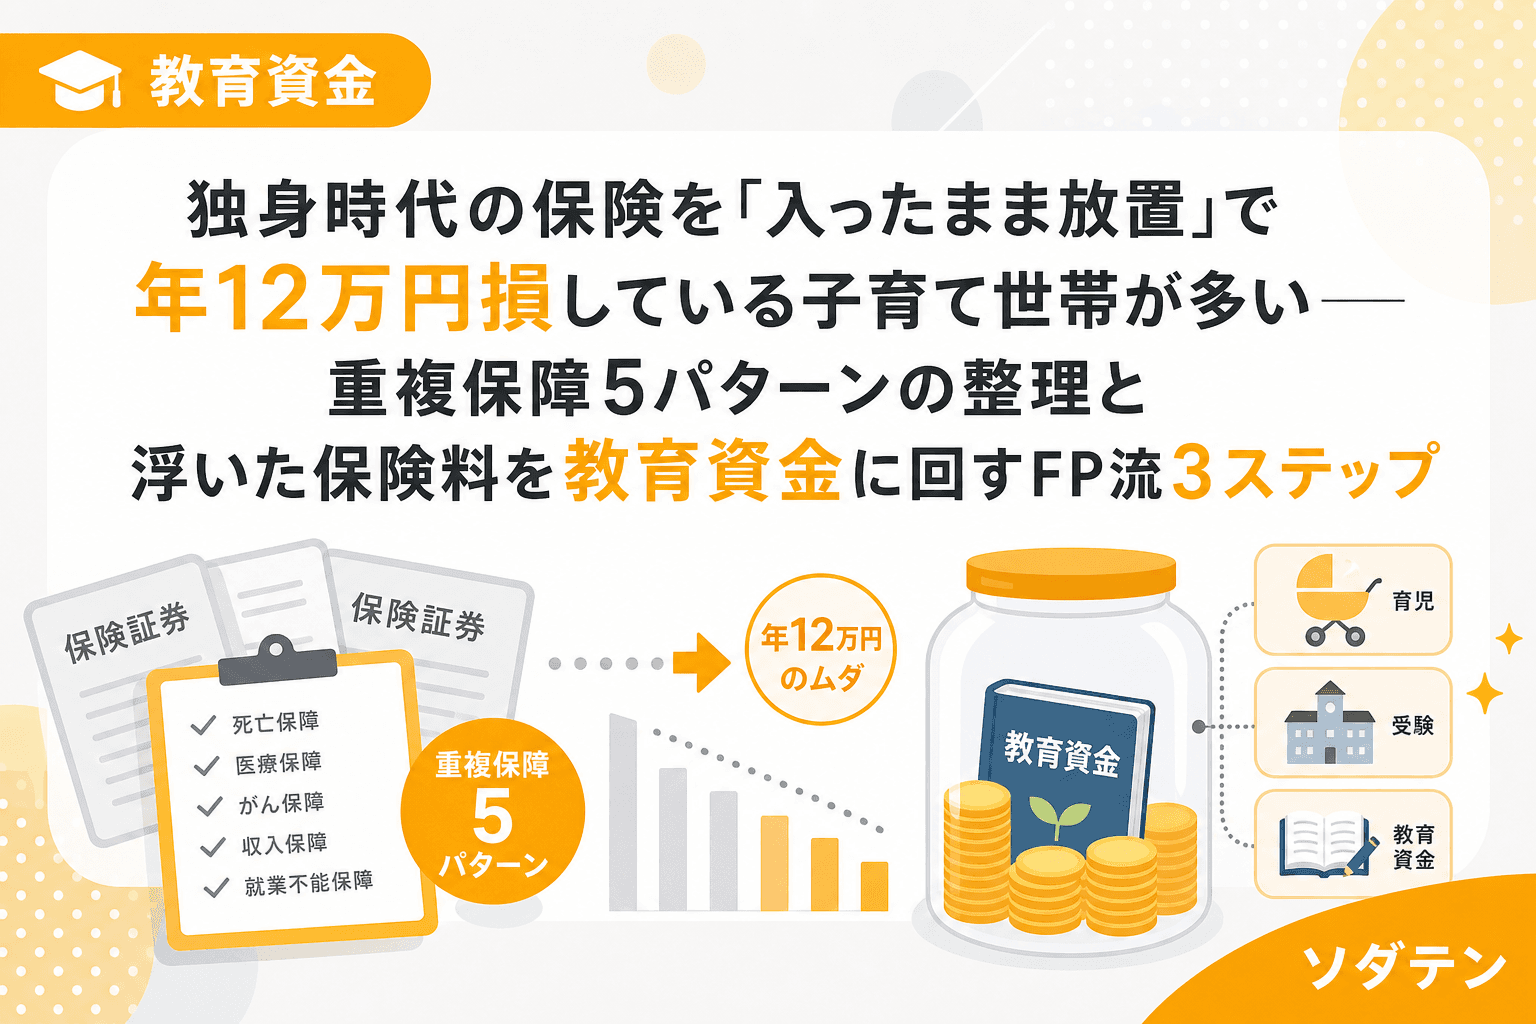
教育資金独身時代の保険を「入ったまま放置」で年12万円損している子育て世帯が多い──重複保障5パターンの整理と浮いた保険料を教育資金に回すFP流3ステップ独身時代に加入した保険を見直さないまま子育てに突入すると、公的保障との重複や過剰な死亡保障で年間10〜12万円をムダに払い続けているケースが珍しくありません。FP相談1,500件の実績から見えた重複保障5パターンと、浮いた保険料を教育資金の自動積立に回す3ステップを解説します。2026.07.188分笠原 ゆみ
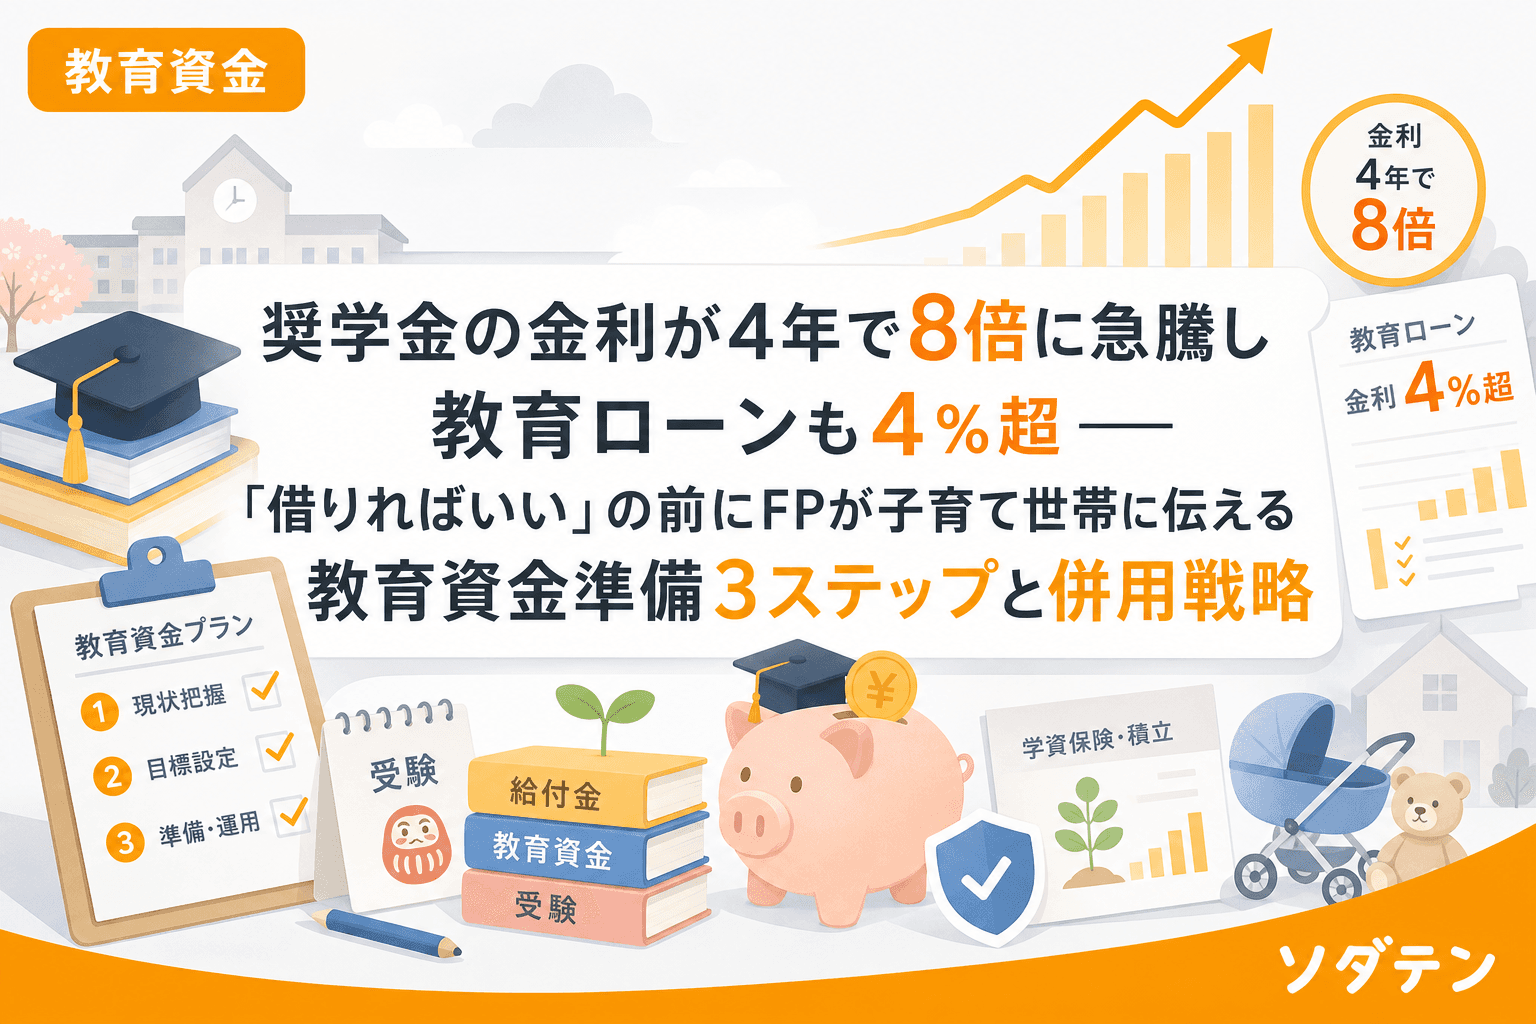
教育資金奨学金の金利が4年で8倍に急騰し教育ローンも4%超──「借りればいい」の前にFPが子育て世帯に伝える教育資金準備3ステップと併用戦略JASSO第二種奨学金の利率固定方式は2022年の0.369%から2026年に2.9%超へ急騰。国の教育ローンも4.05%に。金利差が約1%に縮まった今、奨学金だけに頼る教育資金計画は見直しが必要です。CFP・3児の母であるFPが、児童手当の専用口座化・新NISAでの積立・高2冬の家族資金計画共有という3ステップと、入学金の立替に教育ローンを使う併用戦略を整理します。2026.07.168分笠原 ゆみ
教育資金学資保険の満期金「据え置きでいいですか?」と聞く前に確認すべき3つの落とし穴──利率0.01%・保障消滅・課税タイミングの盲点と"次の置き場所"を決めるFP流3ステップ学資保険の満期案内が届き「据え置きでいいですか?」と保険会社に電話する前に、FP相談で繰り返し見てきた3つの落とし穴を整理。据え置き利率の実態、保障終了のリスク、課税タイミングの盲点を解説し、満期金の「次の置き場所」を3ステップで選ぶ方法をFPが解説します。2026.07.147分笠原 ゆみ
教育資金こどもNISA開始で「学資保険はもう不要ですよね?」に即答してはいけない──死亡保障・積立習慣・12歳制限の3条件チェックで家庭タイプ別に判断するFP流フレームワーク2027年1月開始のこどもNISA(年60万円・上限600万円)で学資保険は不要になるのか。FP相談で急増する「学資保険解約→こどもNISA一本化」の相談に、3つの条件チェックと家庭タイプ別5ケースの判断フローで答えます。2026.07.128分笠原 ゆみ
教育資金「国公立大学なら安心」は過去の話──授業料値上げで教育資金プランに最大43万円のズレが生まれる構造と今すぐ修正する3ステップをFPが整理国立大学85校中10校が授業料を上限額に引き上げ、4年間で最大43万円の差が発生。12年前に組んだ教育資金プランのズレを月額換算で修正する3ステップを、3児のFPが自身の体験をもとに整理します。2026.07.118分笠原 ゆみ
教育資金教育資金一括贈与の非課税特例が終了した今、祖父母からの援助を非課税にする「3つの渡し方」──都度贈与・暦年贈与・精算課税の家庭タイプ別使い分けをFPが整理2026年3月末で教育資金一括贈与の非課税特例が終了。「もう祖父母からの援助には税金がかかる?」と不安な方へ、都度贈与・暦年贈与・相続時精算課税の3つの方法を家庭タイプ別に整理し、FP相談1,500件の実体験から実務の注意点を解説します。2026.07.098分笠原 ゆみ