教育資金公立中学に進学したら教育資金を"再設計"する──年間20万円増の現実と高校・大学まで見据えた月ならし積立3ステップ公立小から公立中に進学すると年間教育費が約20万円増加する「小中の崖」。文科省令和5年度データをもとに、中学3年間の費用試算と高校・大学まで見据えた積立再設計の3ステップを笠原由美CFPが解説します。2026.09.0410分笠原 ゆみ
教育資金子どもが16歳になると扶養控除が年38万円はじまる──年末調整前に確認したい0〜22歳の節税変化と浮いた分を教育費に変えるFP流3ステップ子どもが16歳になった年の年末調整から、一般扶養控除38万円が始まります。19歳からは特定扶養控除63万円に跳ね上がり、年収600万円の家庭なら年17万円超の節税に。年末調整前にこの仕組みを知って、浮いた分をそのまま教育費に直結させる3ステップを笠原ゆみFPが解説します。2026.09.0312分笠原 ゆみ
教育資金専門学校を選ぶ家庭の教育資金設計──学費2年・積立期間が短い家庭のためのFP流3ステップ専門学校は2年制が多く、大学より積立期間が短い。でも費用は決して安くない。FP歴12年の笠原ゆみが、分野別学費データと「3ステップ積立設計」で、今からでも間に合う準備法を解説します。2026.09.0112分笠原 ゆみ
教育資金私立中学に合格したら教育資金プランを"作り直す"──3年間470万円の全費用と中高一貫6年間の積立再設計3ステップ私立中学の合格通知は「ゴール」ではなく、教育資金のステージが大きく変わる転換点です。文科省「令和5年度子供の学習費調査」をもとに3年間470万円・中高一貫6年間770万円超の全費用を可視化し、合格後にすぐ動ける積立再設計3ステップをCFP笠原ゆみが解説します。2026.08.3112分笠原 ゆみ
教育資金高2の9月から始めるラストスパート教育資金──"まだ間に合う?"に今すぐ答える月ならし試算と受験・入学金口座分離の3ステップ「高2の9月からでは遅い?」FP相談でよく聞かれるこの不安に、月ならし試算と3ステップ実践で答えます。受験費用・入学金・初年度授業料の合計を19ヶ月で準備する具体的な方法をCFPが解説。2026.08.2912分笠原 ゆみ
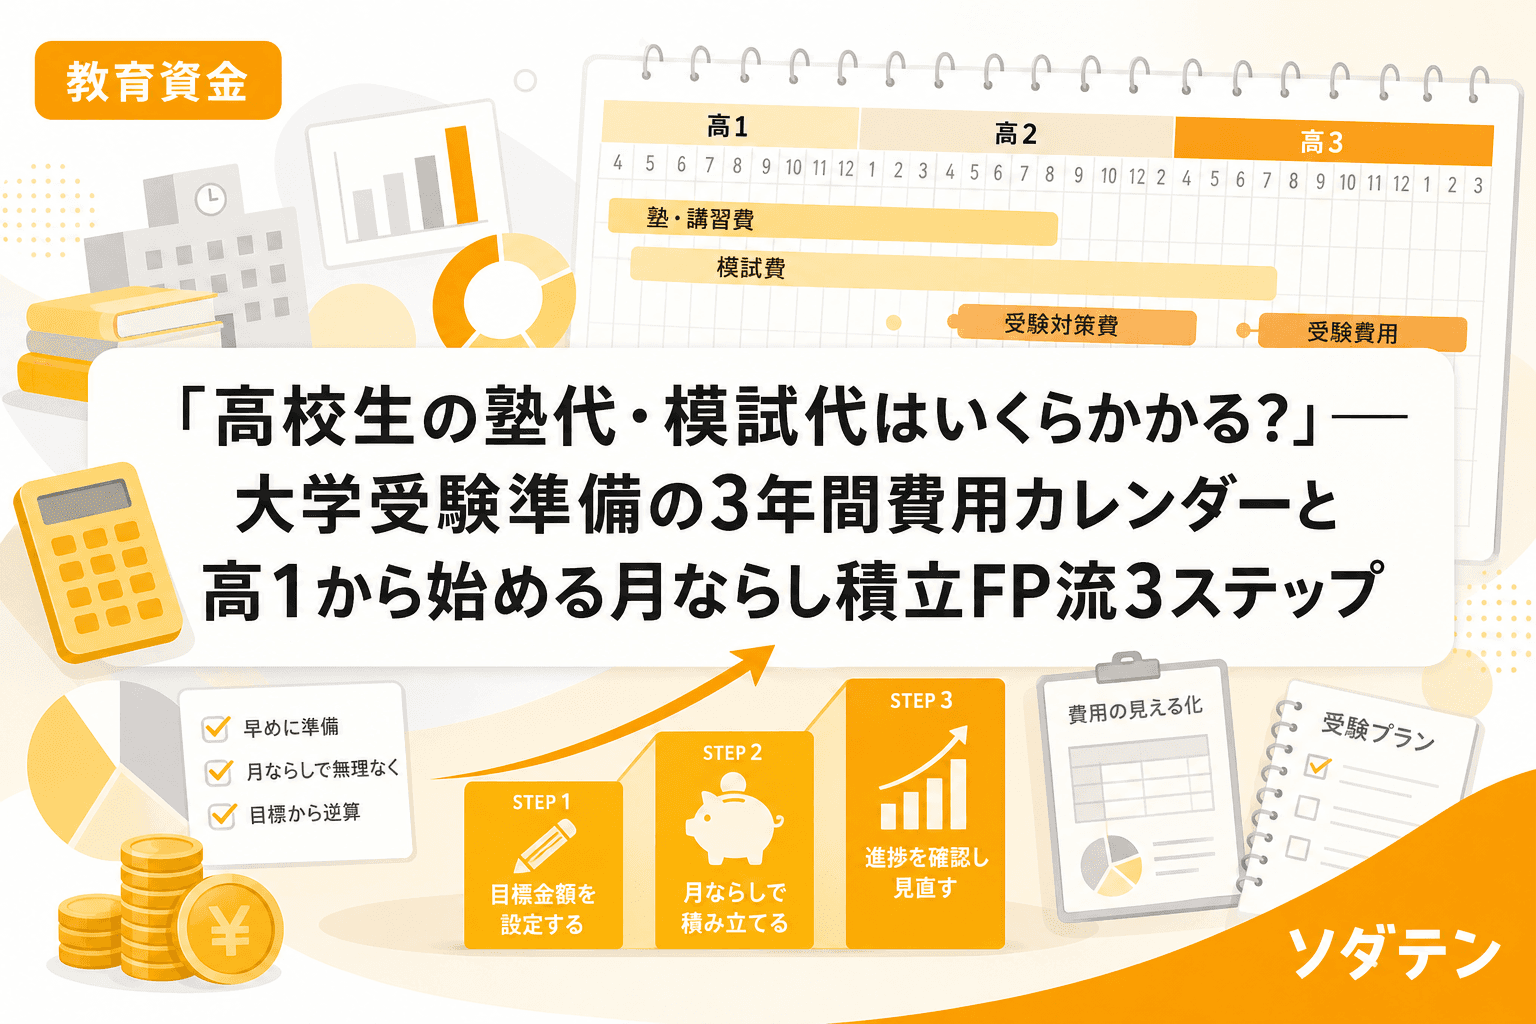
教育資金「高校生の塾代・模試代はいくらかかる?」── 大学受験準備の3年間費用カレンダーと高1から始める月ならし積立FP流3ステップ高校入学と同時に急増する塾代・模試代。大手予備校フル活用なら3年間で90〜160万円。文科省データと費用3パターン比較で全体像を把握し、高1の4月から月ならし積立を始めるFP流3ステップを解説します。2026.08.2712分笠原 ゆみ
教育資金「浪人します」と言われた日に確認すべき1年間の費用総額──予備校代・模試代・再受験費用を月ならし積立で乗り越えるCFP流3ステップ予備校代だけで終わらない浪人の費用は、自宅通いで年間100〜160万円が目安です。4層に分かれる費用の全体像と、教育資金を崩さずに乗り越えるCFP流の組み直し3ステップを解説します。2026.08.2512分笠原 ゆみ
教育資金小学校6年間の教育費を「全部見える化」する──入学準備から中学入学準備まで、積立の黄金期を逃さないCFP流3ステップ文科省データで見ると公立小学校の6年間教育費は約202万円。でも「いつ・何に・いくら」かかるかを把握している保護者は少ない。長女の入学時に家計が赤字になり、長男の中学入学後に半年で23万円が飛んだCFPが、年間カレンダーと積立3ステップで「小学校黄金期」の使い方を整理する。2026.08.24笠原 ゆみ
教育資金「公立中高一貫か私立中学受験か」で迷ったらまず数字を比べる──CFPが試算する小4スタートの3コース教育費と月ならし積立目安「公立中高一貫か私立中学受験か」——6年間の学費から受験準備費まで、CFPが3コースを試算。小4から積み立てる月ならし額を比較します。2026.08.22笠原 ゆみ
教育資金「9月から教育費ラッシュが始まる」── お盆明けに塾後期授業料・模試代・学校徴収金を試算して先手を打つFP流3ステップ夏が終わったら落ち着く——はずが、9月から塾後期授業料・模試代・学校徴収金が連鎖する「秋の教育費ラッシュ」が始まる。お盆明けの今、15分で試算して先手を打つFP流3ステップを公認FP笠原ゆみが解説。2026.08.1715分笠原 ゆみ
教育資金「教育費と老後資金、どっちを先に?」がFP相談の定番質問になった理由──40代サンドイッチ世代のCFPが教える7:3配分と2026年12月iDeCo改正の活かし方教育費ピークと老後積立の「最後のゴールデンタイム」が重なる40代。FP相談1,500件の実績から導いた教育費7:老後資金3の配分比率と、2026年12月に月6.2万円へ拡大するiDeCo改正を子育て世帯が正しく使うための優先順位3ステップを整理します。2026.08.1513分笠原 ゆみ
教育資金夏のボーナスが振り込まれたら"教育費の箱"を最初に動かす──使い切る前に実行するFP流先取り3ステップ「ボーナスを教育費に回すつもりが、気づいたら消えていた」──FP歴12年・3児の母が実体験から語る、振込当日に動かすだけで教育資金を守る先取り3ステップ。年収帯別の配分目安つき。2026.08.1312分笠原 ゆみ